- +7,4 %chiffre d'affaires (92,0 Mds)
- −2,3 Mdsrésultat d'exploitation, en perte
- 638 %du bénéfice distribué en dividende
Africa Global Logistics Côte d'Ivoire, l'ex-Bolloré Transport & Logistics, a publié le 3 août ses états financiers provisoires de l'exercice 2025. Le chiffre d'affaires progresse de 7,4 % à 92,0 milliards FCFA. Et pourtant le résultat net tombe à 785 millions, contre 21,1 milliards un an plus tôt. Une chute de 96 %.
Le lendemain de la publication, l'action a perdu 7,5 %. Elle reste malgré tout en hausse de 68 % depuis le 1ᵉʳ janvier. Et la société prévoit de verser aux actionnaires le même dividende que les trois années précédentes.
Un cours qui s'envole, un bénéfice qui disparaît, un dividende qui ne bouge pas : ces trois faits ne tiennent ensemble qu'à condition d'ouvrir les comptes. Ce qu'on y trouve n'est pas l'histoire d'une mauvaise année, mais la révélation d'un modèle que le bénéfice de 2024 masquait.
1. L'entreprise ne gagne pas d'argent avec son métier
Voici le chiffre qui change la lecture de tout le reste : le résultat d'exploitation 2025 est négatif, à −2,3 milliards FCFA. Sur 92 milliards de chiffre d'affaires, l'activité de logisticien perd de l'argent.
On pourrait croire à un accident. Regardez 2024 : le résultat d'exploitation s'élevait à 941 millions, soit une marge opérationnelle de 1,1 %. Autrement dit, le métier ne gagnait déjà quasiment rien.
D'où venait alors le bénéfice de 21 milliards ? Du résultat financier, qui pesait 20,9 milliards, soit 96 % du résultat courant. Ce sont les revenus des participations et placements du groupe, pas la marchandise qui passe au port d'Abidjan.
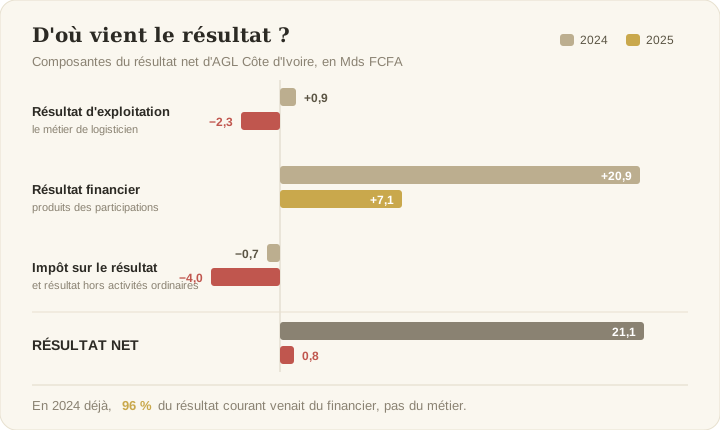
En 2025, les deux moteurs lâchent en même temps : l'exploitation bascule en perte, et le résultat financier chute de 66 %, à 7,1 milliards. Il ne reste plus grand-chose à distribuer.
| Compte de résultat | 2024 | 2025 | Variation |
|---|---|---|---|
| Chiffre d'affaires | 85,6 Mds | 92,0 Mds | +7,4 % |
| Excédent brut d'exploitation | 4,6 Mds | 4,3 Mds | −7,0 % |
| Résultat d'exploitation | 0,9 Md | −2,3 Mds | en perte |
| Résultat financier | 20,9 Mds | 7,1 Mds | −66,1 % |
| Résultat net | 21,1 Mds | 0,8 Md | −96,3 % |
2. Ce n'est pas l'activité qui s'est effondrée, ce sont les amortissements
Une nuance importante, et elle joue plutôt en faveur de l'entreprise. L'excédent brut d'exploitation, c'est-à-dire la marge dégagée avant amortissements, ne recule que de 7,0 % et reste positif à 4,3 milliards. L'activité courante n'a pas décroché.
Ce qui fait basculer l'exploitation en perte, ce sont les dotations aux amortissements et provisions, en hausse de 41 %, à 9,0 milliards. Cette hausse n'est pas une mauvaise nouvelle en soi : elle est la contrepartie comptable d'un investissement massif. Les décaissements d'acquisition d'immobilisations corporelles ont presque doublé, à 27,7 milliards, et le parc immobilisé progresse de 34 %.
L'entreprise investit lourdement. Elle en paie le prix comptable immédiat, avant d'en récolter, peut-être, le bénéfice futur.
| Investissement | 2024 | 2025 | Variation |
|---|---|---|---|
| Acquisitions d'immobilisations corporelles | 14,8 Mds | 27,7 Mds | +87,6 % |
| Immobilisations corporelles au bilan | 40,8 Mds | 54,7 Mds | +33,9 % |
| Dotations aux amortissements et provisions | 6,4 Mds | 9,0 Mds | +41,0 % |
3. Le piège du cash-flow : 83 milliards qui ne viennent pas de l'activité
C'est le point le plus trompeur des comptes, et celui qu'un lecteur pressé lira exactement à l'envers.
Le tableau de flux affiche des flux de trésorerie opérationnels de 83,2 milliards, contre 27,4 milliards en 2024. Multipliés par trois. La trésorerie nette passe de 15,6 à 74,8 milliards. Sur ces deux lignes, le semestre a l'air triomphal.
Sauf que la capacité d'autofinancement, qui mesure le cash réellement dégagé par l'exploitation, chute de 70 %, à 7,5 milliards. Les deux indicateurs disent l'inverse l'un de l'autre.
L'explication tient en une ligne du tableau : la variation du passif circulant apporte 79,8 milliards. Au bilan, les dettes d'exploitation passent de 96,4 à 175,7 milliards, en hausse de 82 %. L'entreprise a encaissé son cash en allongeant ce qu'elle doit à ses fournisseurs et partenaires, pas en le gagnant.
| Décomposition du cash | 2024 | 2025 |
|---|---|---|
| Capacité d'autofinancement | 24,9 Mds | 7,5 Mds |
| Variation du passif circulant | +17,1 Mds | +79,8 Mds |
| Flux de trésorerie opérationnels | 27,4 Mds | 83,2 Mds |
| Dettes d'exploitation au bilan | 96,4 Mds | 175,7 Mds |
Un cash qui vient du bilan et non du compte de résultat n'est pas répétable : on ne peut allonger ses délais de paiement qu'une fois. Le ratio de liquidité générale le confirme, en recul de 1,33 à 1,10. Il reste au-dessus de 1, mais la marge s'est nettement réduite.
4. Le dividende serait maintenu. Ce n'est plus le résultat qui le paie.
Voici le point le plus contre-intuitif de cette publication. Malgré un bénéfice divisé par vingt-sept, AGL Côte d'Ivoire prévoit de maintenir son dividende à 92,00 FCFA net par action, le même montant que pour les exercices 2022, 2023 et 2024. La décision reste à confirmer officiellement.
Vu du communiqué, c'est un signal de confiance. Vu des comptes, c'est un transfert.
L'entreprise a gagné 14,42 FCFA par action en 2025. Elle s'apprête à en distribuer 92. Le dividende représente donc 638 % du bénéfice de l'année.
| Pour l'actionnaire | Exercice 2024 | Exercice 2025 |
|---|---|---|
| Bénéfice par action | 387,05 FCFA | 14,42 FCFA |
| Dividende net par action | 92,00 FCFA | 92,00 FCFA (prévu) |
| Taux de distribution | 24 % | 638 % |
Le décaissement total atteint 5,0 milliards FCFA. Or la proposition d'affectation des états provisoires n'y consacre que 544 millions, tout ce que le résultat 2025 permettait d'affecter. Les 4,46 milliards manquants ne peuvent venir que des réserves.
Ce n'est pas une hypothèse de notre part : le mécanisme a déjà joué l'an dernier, et les comptes le prouvent au franc près.
| Preuve par les capitaux propres | Mds FCFA |
|---|---|
| Résultat net 2025 | +0,78 |
| Dividende versé en 2025 (au titre de 2024) | −5,01 |
| Écart théorique | −4,22 |
| Variation constatée de la situation nette | −4,22 |
La situation nette est passée de 77,1 à 72,9 milliards, soit exactement l'écart entre ce que l'entreprise a gagné et ce qu'elle a versé. Si les 92 FCFA sont reconduits au titre de 2025, la même soustraction se reproduira : les capitaux propres tomberaient autour de 67,9 milliards, en recul de 12 % en deux exercices.
Un dividende maintenu n'est pas nécessairement un dividende insoutenable. AGL Côte d'Ivoire a les moyens de le financer : elle dispose de 74,8 milliards de trésorerie nette et de réserves accumulées. Mais il faut le nommer pour ce qu'il est. Ce dividende n'est plus une redistribution du bénéfice ; c'est une restitution de capital.
5. L'impôt passe de 3 % à 82 % du résultat courant
Autre ligne spectaculaire, et rarement commentée : la charge d'impôt sur le résultat grimpe de 678 millions à 3,94 milliards, presque six fois plus, alors même que le résultat s'effondre.
Rapportée au résultat des activités ordinaires, elle représente 82 % en 2025 contre 3,1 % en 2024. Un tel écart ne s'explique pas par le barème : il traduit un changement de nature du résultat imposable. Les produits de participations bénéficiaient d'un traitement fiscal favorable ; leur recul, combiné à une perte d'exploitation qui n'ouvre pas droit à la même déduction immédiate, laisse une base taxable sans commune mesure avec le bénéfice affiché.
C'est cette charge fiscale qui transforme un résultat courant encore positif de 4,8 milliards en un résultat net de 785 millions.
6. Le marché, lui, achète autre chose
Reste le paradoxe de départ. Depuis le 1ᵉʳ janvier 2026, le titre est passé de 1 515 à 2 545 FCFA, soit +68 %, avec un plus haut à 2 820. La publication du 3 août l'a fait reculer de 7,5 %, sans effacer la hausse de l'année.
Sur les comptes 2025, cela donne un PER de 176, pour un actif net comptable de 1 339 FCFA par action, soit un P/B de 1,9. Le rendement, lui, reste correct à 3,6 %, précisément parce que le dividende ne suit pas le bénéfice.
| Valorisation au cours de 2 545 FCFA | |
|---|---|
| PER sur bénéfice 2025 | 176 |
| Rendement du dividende (92 FCFA) | 3,6 % |
| Actif net comptable par action | 1 339 FCFA |
| Price to book | 1,9 |
| Performance depuis le 1ᵉʳ janvier | +68 % |
Un investisseur qui achète aujourd'hui n'achète manifestement pas les résultats 2025. Il achète trois autres choses. Le rendement, d'abord : 3,6 % versés quoi qu'il arrive, du moins tant que les réserves le permettent. Le bilan ensuite : 74,8 milliards de trésorerie nette pour seulement 8,2 milliards de dettes financières, sur une capitalisation d'environ 138 milliards. Le pari industriel enfin : 27,7 milliards investis dans l'outil en un an, dans un pays dont les volumes portuaires et logistiques progressent.
La tension est là, et elle mérite d'être vue. Les deux premiers arguments se contredisent : chaque année où le dividende est maintenu au-dessus du bénéfice, le bilan qui justifie le cours s'amaigrit de la différence. Quant au troisième, il suppose que l'exploitation, qui perd de l'argent aujourd'hui et n'en gagnait presque pas hier, finisse par en dégager. Rien dans les comptes 2025 ne le démontre encore.
Un chiffre d'affaires en hausse, un bénéfice en fumée, un cash-flow qui triple sans que l'entreprise ait rien gagné, un dividende qui ne bouge pas, et un titre qui prend 68 %. Ces comptes ne racontent pas une mauvaise année : ils révèlent que ni la valeur d'AGL Côte d'Ivoire ni son dividende ne reposent plus sur son compte de résultat.
Sources et méthode. Chiffres tirés des états financiers de synthèse provisoires au 31/12/2025 d'Africa Global Logistics Côte d'Ivoire, publiés sur brvm.org le 3 août 2026 et certifiés par les commissaires aux comptes. Il s'agit de comptes sociaux SYSCOHADA ; le document ne contient pas de comptes consolidés. Montants exprimés en milliers de FCFA dans la source, convertis ici en milliards. Le bénéfice par action est calculé sur 54 435 300 titres. Sur le dividende : la société prévoit de maintenir 92,00 FCFA net par action au titre de 2025, dans la continuité des exercices 2022 à 2024 ; cette intention reste à confirmer officiellement par l'assemblée générale. La proposition d'affectation figurant dans les états provisoires n'y consacre que 544 millions du résultat de l'année, le solde devant être prélevé sur les réserves. Cours de clôture du 4 août 2026 relevés en base Fiducy. Cette analyse est publiée à titre informatif et ne constitue pas un conseil en investissement.