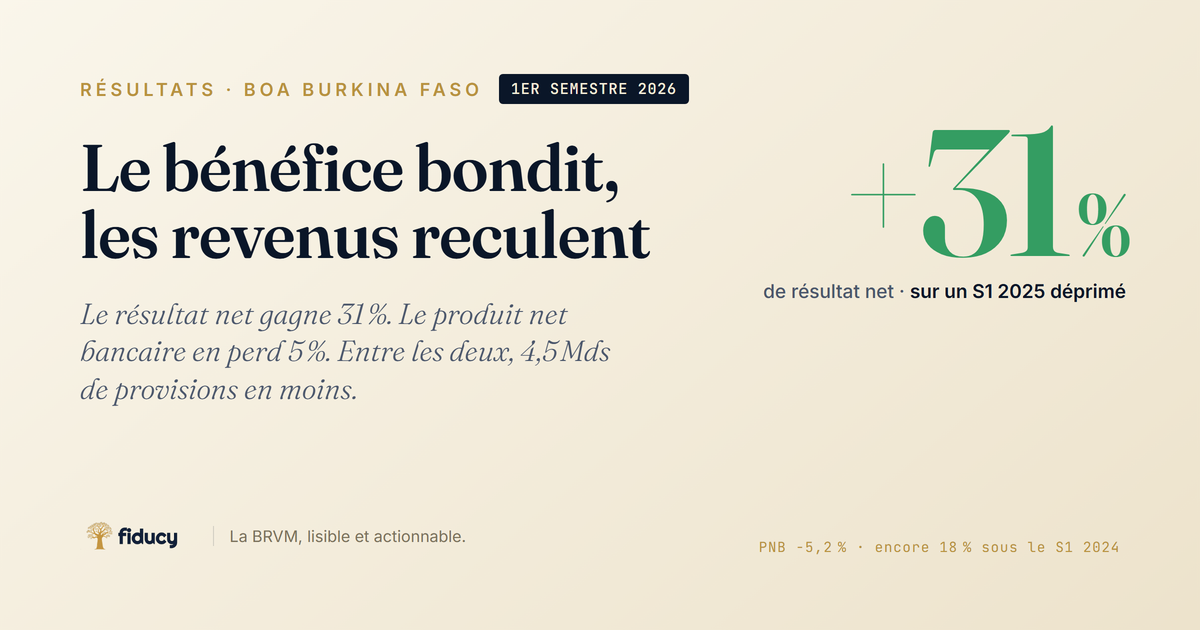
- −5,2 %produit net bancaire (27,54 Mds)
- −65 %coût du risque (2,40 Mds)
- −18,4 %résultat net contre le S1 2024
Bank of Africa Burkina Faso a publié le 5 août ses états financiers au 30 juin 2026. Le chiffre qui circule est flatteur : un résultat net de 10,77 milliards FCFA, en hausse de 31 % sur un an. Sur le papier, un excellent semestre.
Une ligne plus haut dans le même document, le produit net bancaire recule de 5,2 %, à 27,54 milliards. C'est-à-dire que la banque a gagné moins d'argent avec son métier, et davantage à la fin du compte.
Ces deux faits ne se contredisent pas. Ils s'expliquent, et l'explication est plus intéressante que le pourcentage de couverture. La voici en six points.
1. Le « +31 % » se mesure contre un semestre abîmé
Comparer 2026 à 2025 ne suffit pas, parce que 2025 n'était pas une année normale. Le premier semestre 2025 avait été plombé par une charge de risque exceptionnelle de 6,88 milliards, contre 0,48 milliard un an plus tôt. Le résultat net était tombé à 8,22 milliards.
Remettre le troisième semestre dans la série change complètement la lecture. Avec 10,77 milliards, BOA Burkina gagne 18,4 % de moins qu'au premier semestre 2024.
| Compte de résultat (Mds FCFA) | S1 2024 | S1 2025 | S1 2026 | 2026 / 2024 |
|---|---|---|---|---|
| Produit net bancaire | 28,66 | 29,06 | 27,54 | −3,9 % |
| Résultat brut d'exploitation | 15,86 | 16,17 | 14,22 | −10,3 % |
| Coût du risque | −0,48 | −6,88 | −2,40 | n.s. |
| Résultat net | 13,19 | 8,22 | 10,77 | −18,4 % |
Lues ainsi, les trois lignes du haut vont toutes dans le même sens, et ce n'est pas le bon : le produit net bancaire du S1 2026 est inférieur à celui des deux semestres précédents, et le résultat brut d'exploitation, qui mesure ce que la banque dégage avant provisions, est au plus bas des trois.
Le bénéfice, lui, fait du yoyo. Il monte, il descend, il remonte, au rythme d'une seule variable.
2. Cette variable, c'est le coût du risque
Le coût du risque est la charge que la banque passe pour couvrir les crédits qui risquent de ne pas être remboursés. Il est passé de 6,88 milliards à 2,40 milliards, soit une baisse de 65 %. À lui seul, il libère 4,48 milliards.
Or le résultat net ne progresse que de 2,55 milliards. La différence n'est pas une coïncidence : tout le reste du compte de résultat a joué en négatif.
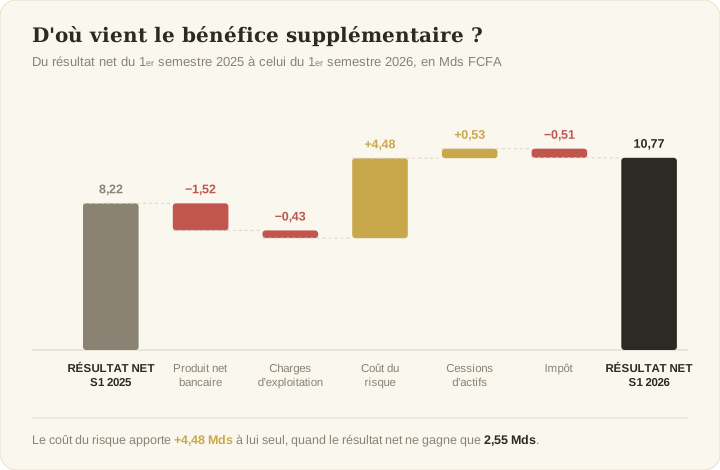
Le produit net bancaire retire 1,52 milliard, les charges d'exploitation 0,43 milliard, l'impôt 0,51 milliard. Seules les cessions d'actifs immobilisés ajoutent 0,53 milliard, un produit par nature non récurrent. Sans la détente sur les provisions, le semestre aurait été en recul.
Faut-il s'en inquiéter ? Pas nécessairement. Ramené aux crédits à la clientèle et annualisé, le coût du risque revient de 2,90 % à 1,00 %, un niveau redevenu normal pour une banque de la zone. Le S1 2025 ressemble à un nettoyage ponctuel, et le S1 2026 à un retour à la moyenne. Mais il faut nommer les choses : cette amélioration est un arrêt de dégradation, pas une création de revenus. Elle ne se reproduira pas l'an prochain, puisqu'on ne peut pas baisser deux fois la même charge.
3. Le vrai sujet : la marge d'intérêt s'érode
Si le produit net bancaire recule, il faut savoir laquelle de ses composantes lâche. La réponse est nette, et c'est la principale.
La marge d'intérêt, c'est-à-dire la différence entre ce que la banque encaisse sur ses crédits et ses placements et ce qu'elle paie sur ses ressources, tombe de 19,17 à 17,14 milliards, en baisse de 10,6 %. Cette seule ligne explique plus que la totalité du recul du produit net bancaire.
| Composantes du produit net bancaire (Mds) | S1 2025 | S1 2026 | Variation |
|---|---|---|---|
| Marge d'intérêt | 19,17 | 17,14 | −10,6 % |
| Commissions nettes | 6,86 | 7,18 | +4,7 % |
| Résultat des portefeuilles | 2,33 | 2,30 | −1,2 % |
| Revenus de titres et autres | 0,70 | 0,91 | +30,0 % |
| Produit net bancaire | 29,06 | 27,54 | −5,2 % |
Le mécanisme est un étau. Les intérêts encaissés reculent de 5,9 %, à 29,84 milliards, tandis que les intérêts versés augmentent de 1,4 %. Les revenus baissent, le coût des ressources monte. Sur deux ans, la dégradation est régulière : les intérêts et produits assimilés sont passés de 32,13 milliards au S1 2024 à 29,84 aujourd'hui, soit −7,1 %.
La bonne nouvelle est ailleurs, dans les commissions nettes, en hausse de 4,7 % sur un an et de 13,3 % sur deux ans. La banque compense partiellement par les services facturés. Mais avec 7,18 milliards contre 17,14 pour la marge d'intérêt, ce moteur reste deux fois et demie trop petit pour prendre le relais.
4. L'effet ciseaux sur les charges
Pendant que les revenus reculent de 5,2 %, les charges d'exploitation progressent de 3,3 %, à 13,32 milliards. Deux courbes qui se croisent, et un ratio qui se dégrade d'un coup.
Le coefficient d'exploitation, qui rapporte les charges aux revenus, passe de 44,4 % à 48,4 %. Quatre points en un an, après deux années de stabilité.
| S1 2024 | S1 2025 | S1 2026 | |
|---|---|---|---|
| Coefficient d'exploitation | 44,7 % | 44,4 % | 48,4 % |
| Taux d'impôt effectif | 14,3 % | 11,7 % | 12,9 % |
Un coefficient de 48 % reste correct dans l'absolu, et beaucoup de banques de la région font moins bien. Ce qui compte ici est la pente : ces quatre points ne viennent pas d'un dérapage des coûts, qui progressent modérément, mais du fait que le dénominateur a reculé. Tant que le produit net bancaire ne repart pas, le ratio continuera de se tendre.
5. Le bilan, lui, raconte un vrai changement
C'est la partie la moins commentée de la publication, et probablement la plus importante pour la suite. En six mois, BOA Burkina a restructuré la façon dont elle se finance.
| Ressources (Mds) | 31/12/2025 | 30/06/2026 | Variation |
|---|---|---|---|
| Dépôts de la clientèle | 877,82 | 942,69 | +64,87 |
| Dettes interbancaires | 122,22 | 63,73 | −58,49 |
La banque a remboursé près de la moitié de ses emprunts interbancaires et les a remplacés par des dépôts de clients. Le total ne bouge quasiment pas, mais la nature de la ressource change : les dépôts coûtent structurellement moins cher que le refinancement interbancaire. C'est exactement le levier qui peut redresser la marge d'intérêt dans les semestres à venir.
À l'actif, le mouvement est tout aussi net. Les avoirs en caisse et auprès de la banque centrale, qui ne rapportent rien, chutent de 97,51 milliards. Cet argent est allé vers du prêt interbancaire (+70,60 milliards) et des titres à revenu variable (+24,00 milliards).
| Emplois (Mds) | 31/12/2025 | 30/06/2026 | Variation |
|---|---|---|---|
| Caisse et banque centrale | 136,29 | 38,79 | −97,51 |
| Créances interbancaires | 213,13 | 283,73 | +70,60 |
| Titres à revenu variable | 22,21 | 46,21 | +24,00 |
| Crédits à la clientèle | 474,06 | 479,99 | +5,93 |
Une réserve importante accompagne cette lecture : le crédit à la clientèle, lui, ne bouge presque pas, avec +1,3 % en six mois. Le ratio crédits sur dépôts recule de 54,0 % à 50,9 %. Autrement dit, BOA Burkina prête à peine la moitié de l'argent qu'elle collecte ; le reste finance des titres publics et du placement interbancaire, qui représentent ensemble 48,3 % du bilan contre 42,0 % pour le crédit.
Un signal de sens inverse mérite d'être noté, et il est encourageant : au hors bilan, les engagements de financement bondissent de 21,2 %, à 81,75 milliards. Ce sont des crédits promis mais pas encore décaissés. C'est le meilleur indicateur avancé disponible dans ce document, et il pointe vers une reprise de la distribution de crédit au second semestre.
6. Ce que touche l'actionnaire, et ce que le bilan finance
Le semestre rapporte 244,78 FCFA par action. Sur l'exercice 2025 complet, la banque avait gagné 437,55 FCFA par action et distribué 454,00 FCFA de dividende brut, soit 103,8 % de son bénéfice.
Ce n'est pas un accident isolé. Le dividende versé en 2025 représentait déjà 96,0 % du résultat 2024. Deux exercices de suite, BOA Burkina a redistribué la quasi-totalité de ce qu'elle gagnait, puis un peu plus. La conséquence se lit directement dans les capitaux propres.
| Capitaux propres (Mds) | Montant | Variation |
|---|---|---|
| 31/12/2024 | 129,27 | |
| 31/12/2025 | 126,52 | −2,1 % |
| 30/06/2026 | 116,93 | −7,6 % |
Une banque qui distribue tout n'accumule pas de fonds propres, et des fonds propres qui reculent limitent mécaniquement la capacité à faire croître le bilan et le crédit. Cela n'a rien d'alarmant à ce stade : la rentabilité reste solide, avec un ROE annualisé d'environ 18 % sur la base du semestre. Mais cela éclaire le point précédent. Une banque dont les fonds propres se contractent de 9,6 % en dix-huit mois a une raison objective de ne pas accélérer sur le crédit.
7. Le marché a doublé le titre, mais pas pour ces comptes
Reste le paradoxe qui saute aux yeux. Depuis le 1er janvier, l'action est passée de 3 750 à 7 100 FCFA, soit +89 %, alors que le résultat annuel 2025 avait reculé de 14 % et que le semestre publié montre un moteur qui ralentit.
L'explication tient en un mot : ce n'est pas propre à BOA Burkina. Toute la cote bancaire a été revalorisée en 2026.
| Banque | 31/12/2025 | 14/08/2026 | Performance |
|---|---|---|---|
| Ecobank Transnational | 23 | 68 | +195,7 % |
| Coris Bank Burkina | 10 780 | 28 700 | +166,2 % |
| NSIA Banque CI | 11 445 | 23 015 | +101,1 % |
| BOA Niger | 2 610 | 5 120 | +96,2 % |
| BOA Burkina | 3 750 | 7 100 | +89,3 % |
| BOA Mali | 4 000 | 6 150 | +53,8 % |
| BOA Bénin | 5 850 | 8 700 | +48,7 % |
| Société Générale CI | 29 895 | 39 000 | +30,5 % |
Sur onze banques cotées, la performance médiane atteint +54 %. BOA Burkina se situe au-dessus, sans être une exception. Le marché n'a pas re-noté cette banque pour ses résultats ; il a re-noté le secteur.
La publication elle-même a d'ailleurs été accueillie sans enthousiasme durable. Le titre valait 7 200 FCFA la veille, a gagné jusqu'à 7 350 FCFA le 11 août, avant de retomber à 7 100. Six séances après la publication, l'action cote 1,4 % en dessous de son niveau d'avant.
| Valorisation au cours de 7 100 FCFA | |
|---|---|
| Capitalisation | 312,4 Mds |
| PER sur résultat 2025 | 16,2 |
| PER sur S1 2026 annualisé | 14,5 |
| Actif net comptable par action | 2 657 FCFA |
| Price to book | 2,67 |
| Rendement du dividende (454 FCFA) | 6,4 % |
Le dernier chiffre mérite un arrêt. Au cours du 31 décembre 2025, ce même dividende de 454 FCFA offrait un rendement de 12,1 %. Aujourd'hui, il en offre 6,4. Le dividende n'a pas baissé : c'est le cours qui a doublé. L'investisseur qui achète le titre aujourd'hui achète le même flux pour presque deux fois le prix.
Un résultat en hausse de 31 %, des revenus en baisse de 5 %, un coefficient d'exploitation qui se dégrade de quatre points, des fonds propres qui reculent et un cours qui double. Ces comptes ne racontent pas un semestre de croissance : ils racontent une banque dont le bénéfice dépend, cette année encore, de ce qu'elle ne provisionne plus.
Sources et méthode. Chiffres tirés des états financiers destinés à la publication de Bank of Africa Burkina Faso au 30 juin 2026, mis en ligne sur brvm.org le 5 août 2026, et de la liasse au 30 juin 2025 pour les données du premier semestre 2024. Ces documents portent un visa pour identification de Forvis Mazars et Sogeca International, ce qui n'équivaut pas à une opinion d'audit ; ils ne comportent ni annexe, ni commentaire de gestion, ni perspectives. Il s'agit de comptes sociaux établis selon le plan comptable bancaire de l'UMOA, non consolidés. Les montants figurent en francs CFA dans la source et sont convertis ici en milliards. Le bénéfice par action est calculé sur 44 000 000 titres ; les données par action antérieures à août 2024 ne sont pas comparables en raison de la division du nominal par deux intervenue le 28 août 2024. Le coût du risque rapporté aux crédits est annualisé en doublant la charge semestrielle, ce qui suppose une répartition uniforme sur l'année. Cours de clôture au 14 août 2026 relevés en base Fiducy. Cette analyse est publiée à titre informatif et ne constitue pas un conseil en investissement.